美術品は減価償却できる?法定耐用年数や令和9年からの取得価額基準の改正案を解説
2026/11/11
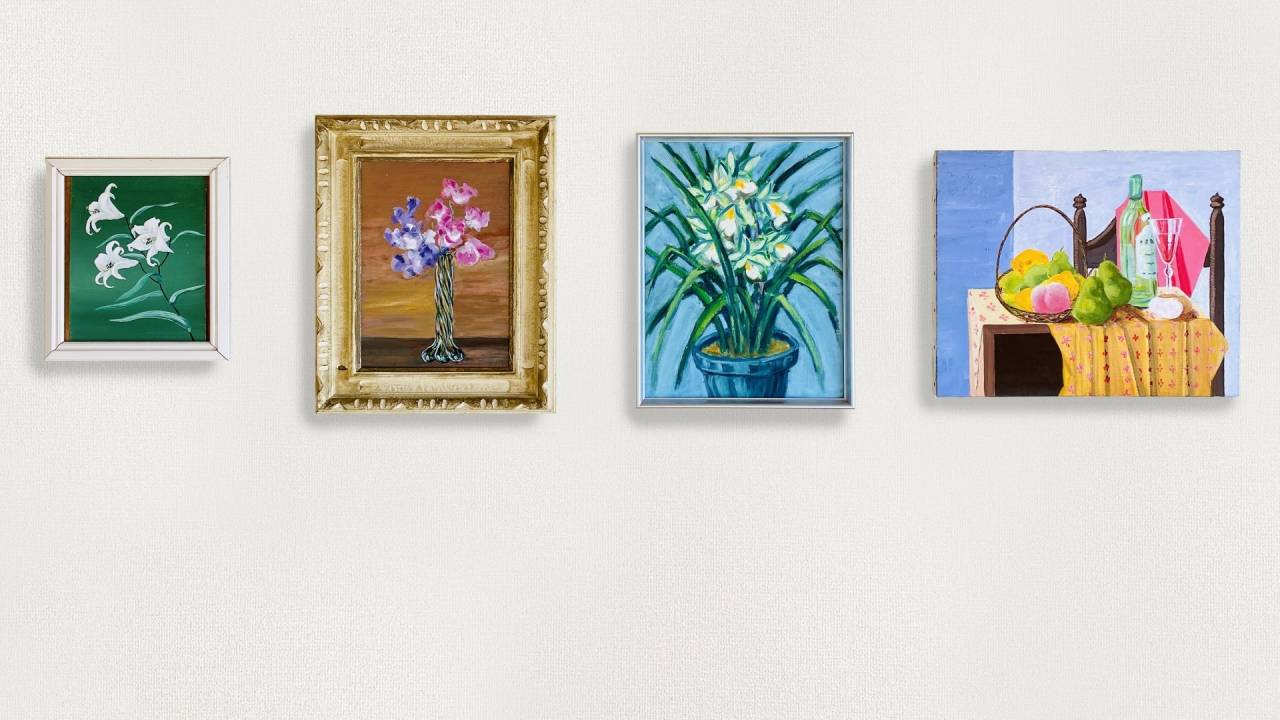
会社で絵画や彫刻を購入した場合、減価償却できるのでしょうか。
美術品等は、年月の経過によって価値が減少するとは限らず、希少性などによって価値が上昇するものもあります。そのため、一般的な備品とは異なる税務上の取扱いが設けられています。今回は、平成27年以後の取扱いや法定耐用年数、令和9年の改正案を解説します。
目次
平成27年1月1日以後に取得した美術品等の取扱い
美術品等は、時の経過によって価値が減少しない資産であれば、原則として減価償却資産に該当しません。
平成27年1月1日より前は、美術関係の年鑑等への掲載の有無や、取得価額が1点20万円未満(絵画は号当たり2万円未満)であるかなどを基準に判定していました。 平成27年の見直しにより、同日以後に取得した美術品等は、原則として1点当たりの取得価額を基準に判定することとなりました。
| 取得価格 |
原則的な取り扱い |
| 1点100万円未満 |
減価償却資産 |
| 1点100万円以上 | 非減価償却資産 |
ただし、取得価額が100万円以上でも、時の経過により価値が減少することが明らかなものは減価償却資産となります。一方、100万円未満であっても、歴史的価値や希少価値があり、代替性のない古美術品などは減価償却資産に該当しません。
「時の経過により価値が減少することが明らかなもの」とは
法人税基本通達では、不特定多数の人が利用する会館のロビーや葬祭場のホールなどに、装飾用・展示用として取得した美術品等が例示されています。
具体的には、
①不特定多数の人が利用する場所の装飾用・展示用であること(有料で公開するものを除く)
②移設が困難で、その用途にのみ使用されることが明らかであること
③他の用途に転用した場合、美術品等としての市場価値が見込まれないこと
などが判断のポイントです。
単に会社の応接室や会議室に絵画を飾っているだけで該当するわけではありません。設置場所や使用目的、移設・転用の可能性、市場価値などを踏まえて判断します。
美術品等の法定耐用年数
減価償却資産に該当する美術品等が、器具及び備品の「室内装飾品」に区分される場合、法定耐用年数は材質によって異なります。
| 区分 |
法定耐用年数 |
| 主として金属製のもの | 15年 |
| その他のもの | 8年 |
ただし、すべての美術品等が一律に8年または15年となるわけではありません。建物と一体となっているものなど、構造や設置状況によって別の区分となる場合があるため、個別の判定が必要です。
令和9年1月1日以後の取得価額基準の引上げ
令和8年10月、国税庁は法人税基本通達及び所得税基本通達の一部改正案を公表しました。改正案では、取得価額の基準を現行の1点100万円から1点200万円に引き上げる内容が示されています。
改正案どおり実施された場合、令和9年1月1日以後に取得する美術品等は、原則として次の取扱いとなる予定です。
|
取得価額 |
改正後の取扱い(案) |
|
1点200万円未満 |
減価償却資産 |
|
1点200万円以上 |
非減価償却資産 |
例えば、取得価額150万円の絵画は、現行基準では原則として非減価償却資産ですが、改正案では原則として減価償却資産となります。なお、代替性のない古美術品などは、引き続き減価償却資産に該当しない予定です。
既に保有している美術品等の経過措置
改正案では、令和9年1月1日より前に取得した美術品等についても、一定の要件を満たせば減価償却資産として取り扱う経過措置が設けられています。
法人は、令和9年1月1日以後最初に開始する事業年度(適用初年度)に事業の用に供しているなどの要件を満たすものについて、適用初年度から減価償却資産として取り扱うことができる予定です。
個人事業者は、令和9年1月1日に保有しているものについて、一定の要件のもと、同日から減価償却資産として取り扱うことができる予定です。
いずれも、従来の取得価額基準(1点100万円未満)では減価償却資産に該当しなかったものの、改正後の基準(1点200万円未満)では減価償却資産に該当することとなる美術品等が対象となります。これまで減価償却していなかった美術品等についても、保有資産を確認しておくとよいでしょう。
まとめ
美術品等は、取得価額だけでなく、歴史的価値や設置状況、使用目的などによって減価償却の可否を判断します。令和9年からは取得価額基準を100万円から200万円に引き上げる改正案が公表されており、既に保有している美術品等にも経過措置が設けられる予定です。
美術品等の購入や既存資産の見直しに当たっては、改正の確定内容も確認しましょう。
※本記事は令和8年11月9日時点の改正案に基づいています。今後公表される確定内容をご確認ください。
監修 石川勝也税理士
東海税理士会掛川支部所属/税理士登録2004年(平成16年)/税理士登録番号 99199/大学卒業後、会計事務所に入社し税理士を目指す。/税理士試験合格科目:簿記論、財務諸表論、法人税、消費税、相続税/2005年独立開業/2009年税理士法人掛川総合会計事務所を設立/2023年代表社員に就任。
----------------------------------------------------------------------
税理士法人掛川総合会計事務所
436-0022
静岡県掛川市上張202
電話番号 : 0537-24-4607
御前崎支店
437-1612
静岡県御前崎市池新田3946-8
電話番号 : 0537-86-9788
掛川市で税務会計を総合的に支援
----------------------------------------------------------------------