年末調整の改正点を解説! 基礎控除104万円・178万円の壁・特定親族特別控除で何が変わる?
2026/11/02
令和8年(2026年)の年末調整は、近年でも特に大きな税制改正が反映される重要な年です。基礎控除の引上げや給与所得控除の拡大、扶養要件の見直しなど、多くの給与所得者に影響する変更が行われています。
国税庁によると、これらの改正は令和8年12月1日から施行され、令和8年分の年末調整で適用されます。
本記事では、令和8年分の年末調整の改正点をわかりやすく解説します。
目次
令和8年分年末調整の主な改正点
令和8年分の年末調整で押さえておきたいポイントは次の5つです。
・基礎控除の引上げ
・給与所得控除の引上げ
・扶養親族等の所得要件の緩和
・特定親族特別控除の拡充
・23歳未満の扶養親族がいる場合の生命保険料控除の特例創設
これらの改正により、より多くの人が所得税負担の軽減をされる見込みです。
基礎控除の引き上げ
基礎控除が最大104万円へ引上げられます。
今回の改正で最も注目されているのが基礎控除の引上げです。
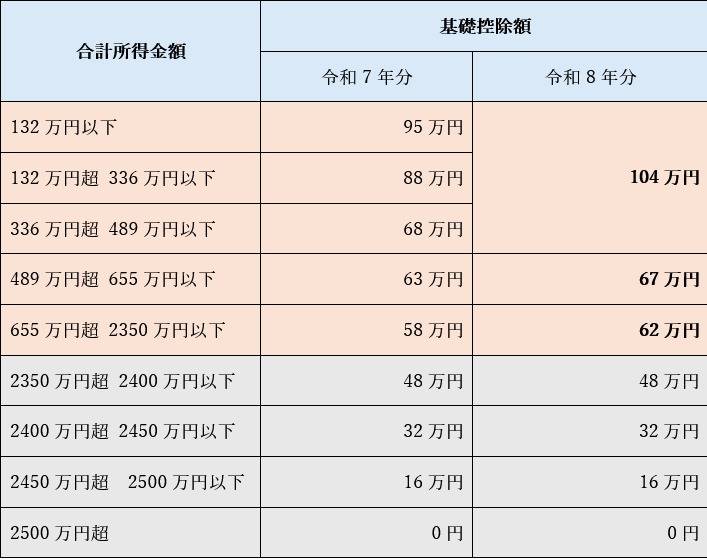
従来より大幅に控除額が増加し、一定以下の所得者については最大104万円の基礎控除が適用されます。合計所得金額489万円以下の方は104万円の基礎控除を受けることができます。
基礎控除の増額によって課税所得が減少するため、結果として所得税負担が軽くなります。
特に年収600万円前後までの会社員にとっては恩恵が大きく、年末調整での還付金が増えるケースも多くなるでしょう。
給与所得控除の引き上げ
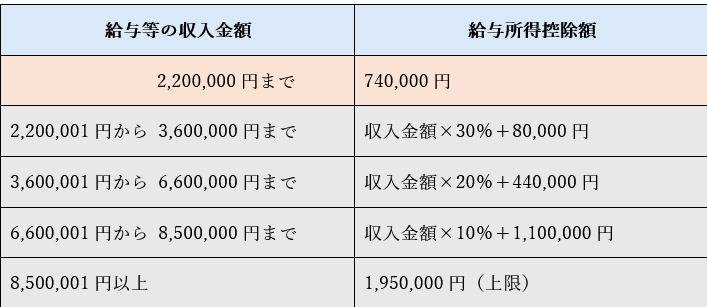
給与所得控除の最低保障額が74万円になります。
給与所得控除についても改正が行われており、従来65万円だった最低保障額が74万円へ引き上げられました。
給与所得控除とは、給与収入から自動的に差し引かれる必要経費のような控除です。
例えばパートやアルバイトなど比較的収入の少ない方は、この改正によって所得金額がさらに低く計算されるため、税負担の軽減につながります。
178万円の壁
令和8年税制改正では、いわゆる「178万円の壁」が注目されています。
基礎控除104万円と給与所得控除74万円を合わせると178万円となり、この範囲内であれば所得税が発生しないことになります。
これまでの「103万円の壁」や「123万円の壁」と比較すると大幅な見直しといえます。
学生アルバイトやパート従業員にとっては、働ける範囲が広がるため、就業調整への影響も非常に大きいでしょう。
扶養親族等の所得要件の緩和
扶養控除や配偶者控除に関係する所得要件も改正されています。
扶養親族や同一生計配偶者の所得要件は、
改正前:合計所得58万円以下
改正後:合計所得62万円以下
へ引き上げられました。
給与収入のみの場合、扶養判定の目安は123万円以下から136万円以下へ拡大しています。
そのため、パート勤務の配偶者やアルバイトをしている子どもなどについて、これまで扶養から外れていた場合でも扶養対象となる可能性があります。
年末調整前には家族の年間収入を必ず確認しておきましょう。
23歳未満の扶養親族がいる場合の生命保険料控除の特例創設
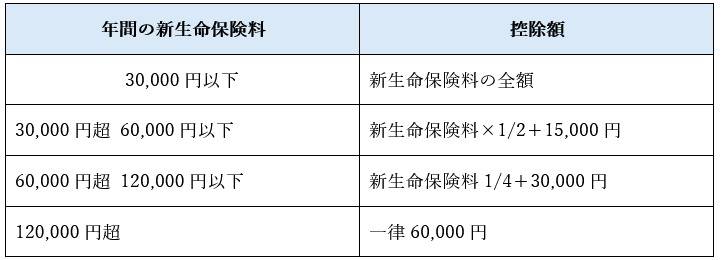
令和8年分では生命保険料控除についても新たな特例が創設されました。
新契約に基づく新生命保険料の控除額について、23歳未満の扶養親族を有する場合の控除額が新たに創設されました。
23歳未満の扶養親族がいる場合、一般生命保険料控除の所得税控除限度額が通常4万円から6万円へ拡大されます。
子育て世帯への支援を目的とした制度であり、対象者は保険料控除申告書の記載内容も確認する必要があります。
まとめ
令和8年分の年末調整では、上記で説明したような大きな改正が行われ、12月から適用されます。
特に会社員やパート従業員、大学生の子どもを扶養している家庭にとっては、税負担や手取り額に直結する重要な改正です。
年末調整の書類を提出する前に、家族の収入状況や適用できる控除をしっかり確認し、控除漏れのないよう準備を進めましょう。適切な申告を行うことで、還付金を最大限受け取ることができます。
監修 石川勝也税理士
東海税理士会掛川支部所属/税理士登録2004年(平成16年)/税理士登録番号 99199/大学卒業後、会計事務所に入社し税理士を目指す。/税理士試験合格科目:簿記論、財務諸表論、法人税、消費税、相続税/2005年独立開業/2009年税理士法人掛川総合会計事務所を設立/2023年代表社員に就任。
----------------------------------------------------------------------
税理士法人掛川総合会計事務所
436-0022
静岡県掛川市上張202
電話番号 : 0537-24-4607
御前崎支店
437-1612
静岡県御前崎市池新田3946-8
電話番号 : 0537-86-9788
掛川市で税務会計を総合的に支援
----------------------------------------------------------------------