非上場株式の評価方法が変わる?“取引相場のない株式の評価に関する有識者会議”の最新議論(第6回)をわかりやすく解説
2026/09/30
会社を経営している方にとって、相続や贈与の際に大きな問題となるのが「自社株の評価」です。
上場株式であれば市場価格がありますが、一般的な中小企業の株式には市場価格がありません。そのため、相続税や贈与税では、国税庁の「財産評価基本通達」に定められた方法によって株式の価額を計算します。
この「取引相場のない株式」の評価方法について、現在、国税庁の有識者会議で見直しが検討されています。2026年9月16日の第6回会議では、評価方法の具体的な計算方法について、さらに踏み込んだ議論が行われました。
今回は、第6回までの議論を踏まえ、現在どこまで見直しが進んでいるのかを整理します。
目次
現在の非上場株式はどのように評価しているか?
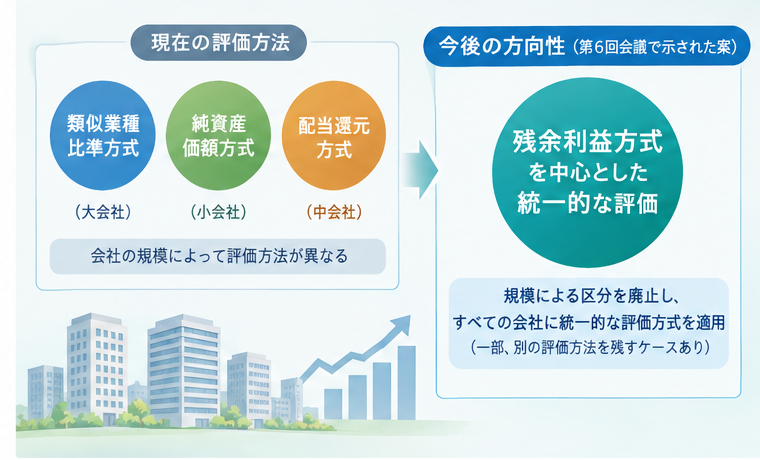
現在の制度では、株主の状況や会社の規模などに応じて、主に「類似業種比準方式」「純資産価額方式」「配当還元方式」を使い分けています。
大会社では原則として類似業種比準方式を使用します。これは、上場会社の株価を基準に、評価する会社の「配当」「利益」「純資産」の3つの要素を比較して株価を計算する方法です。一方、小会社では原則として純資産価額方式を使用します。会社の財産や負債を相続税評価上の価額に置き換えて株式の価額を計算する方法で、中会社ではこれらを組み合わせます。
なぜ評価方法の見直しが検討されているのか?
今回の見直しの背景には、現在の評価方式によって会社の規模ごとに評価額に差が生じることがあります。会計検査院は2024年11月の検査報告で、類似業種比準方式を適用する割合が高い規模の大きな会社ほど、株式の評価額が相対的に低く算定されることなどを指摘しました。
これを受け、国税庁は2026年4月から有識者会議を開催し、取引相場のない株式の評価制度そのものの見直しを検討しています。
注目される「残余利益方式」とは?
第5回、第6回の議論で特に注目されているのが「残余利益方式」です。簡単にいうと、「現在会社が持っている純資産」に、「その純資産から通常期待される利益を超えて将来生み出す利益」を加えて評価する考え方です。
例えば、純資産100に対して通常期待される利益が8で、実際の利益が10であれば、その差の2が残余利益となります。このように、会社が保有する財産だけでなく、収益力も株価に反映させることを目指しています。
第6回会議で示された具体的な見直し案
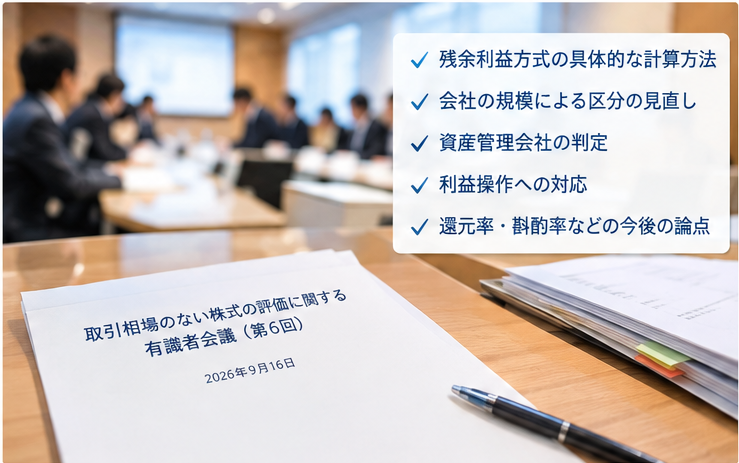
第6回会議では、残余利益方式について、具体的な計算方法が示されました。国税庁は、将来の利益を無限に予測することは難しいため、課税時期前5年間の実績を基礎として将来利益を予測し、5年程度の残余利益を評価する案を示しています。また、計算の基礎となる利益や純資産について、法人税申告書に基づく数値を利用する方向も示されています。
ただし、「5年程度」や「8%」という数字は制度として決定したものではありません。第6回資料では、5年を加算期間、8%を還元率として試算していますが、還元率などは今後も議論される予定です。
また、会社規模による評価方式の区分を見直し、異なる規模の会社について統一的な評価方式を適用する方向が示されています。一方、開業前・開業後5年未満、休業中、清算中、組織再編直後など、残余利益方式による評価が適切でない会社については、純資産価額方式を利用する方向です。
資産管理会社についても、現在の土地保有特定会社・株式等保有特定会社の区分を整理し、「資産管理会社」として特定資産の保有割合を基準とする案が示されています。さらに、利益を一時的に減らして評価額を下げる行為への対応として、オペレーティング・リース、親族役員への過大な役員報酬、評価直前の多額の役員退職金などについて調整する案も示されています。
評価額はどう変わる? 今後の論点は?
第6回資料では、過去の相続税・贈与税申告から抽出した1,378社について、残余利益方式による評価額を試算しています。加算期間5年、還元率8%、斟酌率0.8とした場合、現行評価額以下となる会社の割合は、大会社21.1%、中会社33.5%、小会社58.6%でした。
ただし、これは一定の条件を置いた試算であり、改正後の実際の評価額を示すものではありません。還元率や斟酌率などの設定によって結果も変わります。今後は、これらの数値に加え、純資産価額との関係、特定の評価会社の範囲、配当還元方式をどうするかなどが重要な論点となります。
まとめ 現時点では「決定」ではなく、今後の議論に注目
非上場株式の評価方法については、2026年4月から有識者会議で本格的な見直しが始まり、9月16日の第6回会議では、かなり具体的な制度案が示される段階まで進みました。
特に注目されるのが、現在の会社規模による評価方式を見直し、「残余利益方式」を中心とした、より統一的な評価方法へ変更する方向性です。
ただし、現時点ではまだ検討段階であり、還元率などの重要な数値も決まっていません。したがって、現在の段階で「何年から評価方法がこう変わる」と断定することはできません。
今後、相続や贈与、事業承継などで自社株の評価が関係する方にとっては重要な議論です。具体的な計算方法や適用時期などがどのように整理されていくのか、引き続き注目する必要があります。
相続財産や株式の評価、その他税務に関するお悩みがございましたら、ぜひ 掛川総合会計事務所 までお気軽にご相談ください。経験豊富なスタッフが、専門家の立場から丁寧にサポートいたします。

監修 石川勝也税理士
東海税理士会掛川支部所属/税理士登録2004年(平成16年)/税理士登録番号 99199/大学卒業後、会計事務所に入社し税理士を目指す。/税理士試験合格科目:簿記論、財務諸表論、法人税、消費税、相続税/2005年独立開業/2009年税理士法人掛川総合会計事務所を設立/2023年代表社員に就任。
----------------------------------------------------------------------
税理士法人掛川総合会計事務所
436-0022
静岡県掛川市上張202
電話番号 : 0537-24-4607
御前崎支店
437-1612
静岡県御前崎市池新田3946-8
電話番号 : 0537-86-9788
掛川市で税務会計を総合的に支援
掛川市で相続の手続きをお手伝い
----------------------------------------------------------------------